The Platform Group po trzech kwartałach: przychody w górę o 17 proc., grupa stawia na marketplace i usługi dla sprzedawców
6 listopada 2026
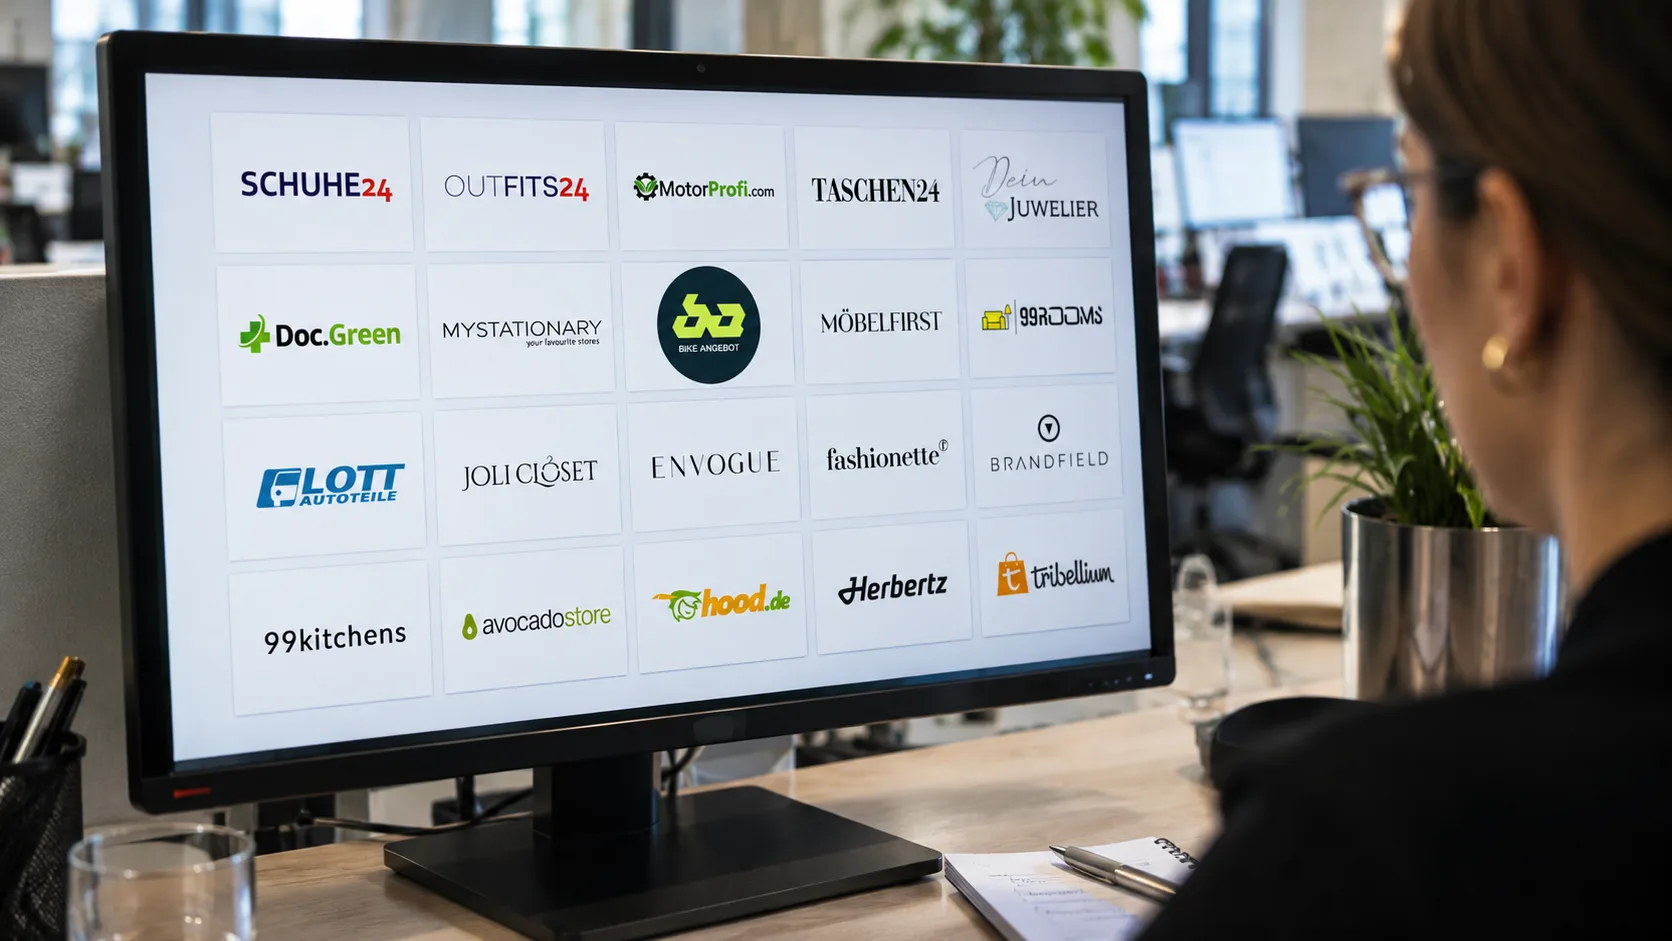
The Platform Group (TPG), notowany na giełdzie we Frankfurcie holding z Düsseldorfu, który rozwija własne platformy sprzedażowe w 26 branżach, od mody i mebli po maszyny i farmację, opublikował 5 listopada wyniki za trzy kwartały 2026 roku. Przychody netto grupy wzrosły od stycznia do września o 17,1 proc., do 622,7 mln euro. Wartość towarów sprzedanych przez platformy grupy, czyli GMV (gross merchandise volume, łączna wartość zamówień złożonych przez klientów), zwiększyła się o 19,4 proc., do 1,077 mld euro. Zarząd potwierdził prognozę na cały rok, a jednocześnie przebudowuje grupę: wycofuje się z handlu na własny rachunek w segmencie luksusowym, sprzedaje część spółek i wydziela usługi, które chce oferować sprzedawcom spoza grupy.
The Platform Group po trzech kwartałach: przychody rosną szybciej niż zysk na akcję
Wzrost przychodów opiera się na dwóch filarach: liczbie partnerów i liczbie klientów. Partnerów, czyli sklepów, marek i dostawców, których oferta trafia na platformy grupy, było na koniec września 17 873, o 12,2 proc. więcej niż rok wcześniej. Liczba aktywnych klientów z ostatnich dwunastu miesięcy wzrosła o 28,4 proc., do 8,6 mln, a średnia wartość zamówienia podniosła się ze 125 do 129 euro. Przychody wzrosły w czterech z pięciu segmentów, na które TPG dzieli działalność: dobra konsumpcyjne, towary wielkogabarytowe, dobra przemysłowe, farmacja i handel oraz optyka i aparaty słuchowe. Prezes Dominik Benner podsumował kwartał zdaniem, że grupa zrealizowała cel wzrostu z zyskiem i niemal w całości organicznie, czyli bez udziału nowych przejęć.
Skorygowana i raportowana EBITDA idą w przeciwnych kierunkach
EBITDA, czyli zysk operacyjny przed odsetkami, podatkami i amortyzacją, pokazuje, ile firma zarabia na samej działalności. Wersja skorygowana pomija zdarzenia jednorazowe, takie jak zyski i koszty związane ze zmianami w portfelu spółek. Skorygowana EBITDA TPG wzrosła o 16,4 proc., do 53,3 mln euro, natomiast raportowana spadła o 3,2 proc., do 57,5 mln euro. Różnica między obiema miarami pokazuje skalę zdarzeń jednorazowych: przed rokiem podniosły one wynik raportowany o 13,6 mln euro, teraz tylko o 4,2 mln euro. Podstawowa działalność zarabia więc wyraźnie więcej, a wynik raportowany słabnie, bo grupa mniej korzysta z jednorazowych zysków. Zysk netto wzrósł o 6,5 proc., do 44,4 mln euro, ale zysk netto na jedną akcję spadł z 2,03 do 1,69 euro, czyli o 16,7 proc.
Marża brutto, koszty i zadłużenie
Marża brutto, czyli część przychodu, która zostaje po odjęciu kosztu sprzedanych towarów, spadła z 36,7 do 35,0 proc. Grupa częściowo zrównoważyła ten spadek tańszą obsługą sprzedaży. Koszty marketingu stanowiły 5,7 proc. przychodów wobec 5,8 proc. rok wcześniej, koszty dystrybucji, a więc wysyłki i logistyki, 7,3 proc. wobec 7,8 proc., a koszty osobowe 4,6 proc. wobec 5,1 proc. Łącznie te trzy pozycje pochłonęły 17,6 proc. przychodów, o 1,1 punktu procentowego mniej niż przed rokiem. W trzecim kwartale grupa zmniejszyła zatrudnienie w ramach nowej organizacji i projektu wdrażania AI, choć na koniec września pracowało w niej 1489 osób, więcej niż rok wcześniej. Wskaźnik zadłużenia, liczony jako relacja zadłużenia finansowego netto bez zobowiązań leasingowych do skorygowanej EBITDA, wyniósł 1,7. Po pierwszym półroczu zarząd zapowiadał, że w drugiej połowie roku zejdzie on wyraźnie poniżej 2,0.
Trzeci kwartał i cel miliarda euro przychodu
Z danych za pierwsze półrocze i za dziewięć miesięcy wynika, że w samym trzecim kwartale TPG osiągnął około 201,7 mln euro przychodów netto wobec 188,6 mln euro rok wcześniej. Wzrost wyniósł więc około 6,9 proc., podczas gdy w pierwszym półroczu przychody rosły o 22,7 proc. Skorygowana EBITDA za lipiec, sierpień i wrzesień wyniosła około 12,5 mln euro, tyle samo co przed rokiem. Prognoza na 2026 rok pozostaje bez zmian: GMV na poziomie 1,7 mld euro, co najmniej 1 mld euro przychodów netto i od 70 do 80 mln euro skorygowanej EBITDA. Aby osiągnąć cel przychodowy, grupa musi wypracować w czwartym kwartale około 377,3 mln euro. To prawie dwa razy więcej niż w trzecim kwartale i około 92 proc. więcej niż w czwartym kwartale 2025 roku, gdy przy rocznych przychodach 728 mln euro przypadło na niego około 196,4 mln euro. Na ten okres przypadają Black Friday i zakupy świąteczne, a zarząd zapowiada jeszcze w tym roku kolejne przejęcia w ramach obowiązującej prognozy. Prognozę na 2027 rok TPG przedstawi pod koniec stycznia.
Porządki w portfelu: sprzedaż BCR, BEVMAQ i koniec handlu własnego w luksusie
Najważniejsza zmiana dotyczy modelu biznesowego w segmencie luksusowym. Zarząd postanowił zakończyć handel własny, czyli kupowanie towaru na własny rachunek i utrzymywanie go w magazynie, i skupić się na działalności platformowej, w której grupa zarabia na pośrednictwie, a towar należy do partnerów. Ostatnią spółkę z tego obszaru, BCR Online-Warenhandels z Offenbach am Main, TPG sprzedał 13 października niemieckiemu nabywcy. Tydzień wcześniej grupa podpisała umowę sprzedaży większościowego pakietu BEVMAQ, platformy z Menslage, która łączy kupujących i sprzedających maszyny do produkcji i rozlewu napojów na całym świecie. Kupującym jest grupa niemieckich inwestorów, transakcja ma zostać zamknięta w czwartym kwartale, a TPG był udziałowcem spółki od 2022 roku. Od tego czasu liczba maszyn oferowanych na platformie wzrosła ponad ośmiokrotnie.
Zmiany obejmują też meble. Platforma Cocoli i dawna oferta 99Rooms trafią do Möbelfirst z Bonn, który przejmie całą działalność meblową w segmencie towarów wielkogabarytowych. Berlińska spółka Digitec Living Brands nie będzie kontynuować działalności i jest likwidowana w toczącym się postępowaniu upadłościowym. Według zarządu ani sprzedaż BCR, ani konsolidacja spółek meblowych nie wpływają na wyniki i sytuację finansową grupy.
Usługi dla zewnętrznych sprzedawców i centralne zakupy
Działy wspólne, które dotąd obsługiwały spółki grupy z jednej firmy w Wiesbaden, zostały podzielone na pięć samodzielnych spółek z własnymi markami. DIALOGistic zajmuje się kadrami, płacami i księgowością, Scale More marketingiem i strategiami wzrostu w kanałach cyfrowych, Digital Experience Leaders usługami IT i cyfrową transformacją, Marketplace Solutions X zarządzaniem sprzedażą na marketplace i obsługą e-commerce, a Orlop AI wdrożeniami sztucznej inteligencji i automatyzacją procesów. W ciągu dwóch lat ponad połowa ich przychodów ma pochodzić od klientów spoza grupy. Sven Schumann, odpowiedzialny w TPG za zarządzanie portfelem spółek, uzasadnia ten krok silnym popytem sprzedawców i partnerów biznesowych na usługi marketingowe i programistyczne.
Równolegle powstaje centralna spółka zakupowa. Ma łączyć wolumeny zamówień spółek grupy, zarządzać relacjami z dostawcami z jednego miejsca, poprawiać warunki zakupu i dawać lepszy wgląd w zapasy. Grupa liczy na mniejsze zamrożenie kapitału obrotowego, czyli pieniędzy zaangażowanych w towar i należności, oraz na trwale wyższą marżę. Na kolejne przejęcia TPG wskazuje trzy kierunki: marketing cyfrowy i social commerce, czyli sprzedaż prowadzoną bezpośrednio w mediach społecznościowych, platformy z towarami luksusowymi oraz oprogramowanie i rozwiązania platformowe.
Szanse i ryzyka dla polskich marek i sprzedawców
Dla polskiego dostawcy sprzedającego do spółek grupy najważniejsza jest centralizacja zakupów. Producent mebli z Polski, który dotąd negocjował osobno z Cocoli i z 99Rooms, po konsolidacji będzie rozmawiał z jednym partnerem, Möbelfirst, a w dalszej perspektywie z centralną spółką zakupową, która z założenia ma wynegocjować lepsze warunki dla grupy. Taki dostawca powinien przejrzeć umowy pod kątem zmiany kontrahenta, terminów płatności i warunków zwrotów, policzyć minimalną cenę hurtową z uwzględnieniem kosztów transportu towarów wielkogabarytowych do Niemiec i przygotować dane o rotacji swoich produktów, bo kupiec patrzący na zapasy całej grupy będzie oceniał właśnie szybkość sprzedaży. Uzależnienie od jednego odbiorcy, który zyskuje silniejszą pozycję negocjacyjną, przemawia też za równoległym rozwijaniem innych kanałów, na przykład sprzedaży na Amazon lub przez własny sklep z niemiecką wersją językową.
Drugi scenariusz dotyczy polskiego sklepu internetowego, który planuje wejście na rynek niemiecki i szuka partnera do prowadzenia sprzedaży na marketplace albo kampanii reklamowych. Marketplace Solutions X i Scale More będą oferować takie usługi firmom spoza grupy, a ich atutem jest doświadczenie zdobyte na platformach TPG w 26 branżach. Przed podpisaniem umowy sprzedawca powinien ustalić, kto ma dostęp do jego danych sprzedażowych i cenowych, ponieważ ta sama grupa prowadzi platformy, które mogą konkurować z jego ofertą. Umowa powinna precyzyjnie określać mierniki efektów, takie jak koszt pozyskania zamówienia i udział zwrotów, oraz zasady zakończenia współpracy i przekazania kont reklamowych. Porównanie oferty z niezależną agencją, która obsługuje sprzedawców z Polski w Niemczech, pozwoli ocenić, czy powiązanie z dużą grupą handlową przekłada się na lepsze wyniki, czy tylko na wyższą cenę usługi.