Błąd w niemieckiej ustawie o podatku tytoniowym. Jakie stawki obowiązują sprzedawców liquidów do końca 2026 r.
- Niemiecka ustawa o podatku tytoniowym weszła w życie 21 października zamiast 1 stycznia 2027 r.
- Trzy odczytania jednego przepisu: 0,44 euro, zero albo stare 0,32 euro
- Znaki akcyzy jako wąskie gardło dla producentów i importerów
- Co zmienia się dla sprzedawców liquidów zamawiających towar w Polsce
- Co powinien zrobić sprzedawca z Polski do końca roku
22 października 2026
Niemiecka nowelizacja ustawy o podatku tytoniowym, która miała podnieść stawki od 1 stycznia 2027 r., formalnie obowiązuje od środy 21 października 2026 r. Federalne Ministerstwo Finansów przyznaje, że w przepisie o wejściu w życie popełniono błąd, a niemiecka administracja celna zapowiada, że do końca roku pobiera podatek według dotychczasowych stawek. Polscy producenci liquidów, czyli płynów do e-papierosów, oraz niemieckie sklepy internetowe, które kupują taki towar bezpośrednio w Polsce, mają przed sobą kilka tygodni niepewności co do cen, rozliczeń i dostępności znaków akcyzy.
Niemiecka ustawa o podatku tytoniowym weszła w życie 21 października zamiast 1 stycznia 2027 r.
Bundestag przyjął nowelizację 15 października głosami CDU, CSU i SPD, a dzień później poparł ją Bundesrat, czyli izba reprezentująca kraje związkowe. Ustawa ukazała się 20 października w Bundesgesetzblatt, niemieckim odpowiedniku Dziennika Ustaw (BGBl. I 2026 nr 309). Jej końcowy przepis stanowi, że wchodzi ona w życie w dniu następującym po ogłoszeniu. Ta sama formuła widniała już w projekcie rządowym z 7 września, opublikowanym jako druk Bundestagu nr 21/7859, i nikt nie wychwycił jej w trakcie prac parlamentarnych, co szczegółowo opisuje serwis prawniczy beck-aktuell.
Rzecznik resortu finansów powiedział agencji dpa, że w dokumentach doszło do błędu technicznego dotyczącego daty wejścia w życie, a wyższe stawki mają obowiązywać od 1 stycznia 2027 r., bo taka jest wola ustawodawcy i ministerstwa. Tymczasem art. 82 niemieckiej ustawy zasadniczej wiąże wejście w życie ustawy z datą zapisaną w jej treści, dlatego prawnicy cytowani przez serwis LTO zwracają uwagę, że z formalnego punktu widzenia nowe przepisy obowiązują od 21 października.
Harmonogram, który miał obowiązywać
Podatek od liquidów, pobierany w Niemczech od 2022 r., wynosi dziś 0,32 euro za mililitr. Według uchwalonego harmonogramu miał wzrosnąć do 0,38 euro w 2027 r., 0,40 euro w 2028 r., 0,42 euro w 2029 r. i 0,44 euro od 2030 r. Projekt rządowy przewidywał na 2027 r. tylko 0,33 euro, ale komisja finansów Bundestagu tuż przed głosowaniem podniosła tę stawkę do 0,38 euro, jak wylicza wortfilter.de. Dla papierosów ministerstwo zakłada wzrost średniej ceny paczki z około 8 euro do 8,77 euro w 2027 r. i 11,36 euro w 2030 r. Państwo liczy na 1,5 mld euro dodatkowych wpływów w samym 2027 r. i 4,5 mld euro w 2030 r., podaje ZDFheute. Nowe stawki dla papierosów, tytoniu do skręcania, tytoniu podgrzewanego i liquidów miały ruszyć 1 stycznia 2027 r., a dla cygar, cygaretek, tytoniu fajkowego i tytoniu do fajki wodnej 1 marca 2027 r.
Trzy odczytania jednego przepisu: 0,44 euro, zero albo stare 0,32 euro
Branża tytoniowa czyta opublikowany tekst najostrzej. Ustawa zawiera przepis wyznaczający maksymalne stawki obowiązujące od stycznia 2030 r., a ponieważ cała ustawa weszła w życie 21 października, przedstawiciele branży uważają, że stawka docelowa, w przypadku liquidów 0,44 euro za mililitr, mogłaby obowiązywać już teraz. W mediach pojawiło się też odczytanie odwrotne: skoro przepisy przejściowe straciły moc wcześniej, niż planowano, to dla liquidów do końca 2026 r. nie ma żadnej obowiązującej stawki. Ta wersja nie znajduje potwierdzenia w stanowisku administracji.
Trzecie stanowisko, wiążące dla urzędów, przedstawiła Generalna Dyrekcja Ceł (Generalzolldirektion), czyli centralny organ niemieckiej administracji celnej, który odpowiada również za pobór podatku tytoniowego. W komunikacie z 20 października urząd stwierdza, że przepis o wejściu w życie zawiera oczywistą niedokładność. Do 31 grudnia 2026 r. obowiązują stawki z ustawy w brzmieniu z 19 października 2026 r., od 1 stycznia 2027 r. nowe stawki dla papierosów, tytoniu do skręcania, tytoniu podgrzewanego i substytutów wyrobów tytoniowych, do których niemiecka ustawa zalicza liquidy, a od 1 marca 2027 r. dla cygar, cygaretek, tytoniu fajkowego i do fajki wodnej.
Ministerstwo chce naprawić błąd w trybie § 61 GGO, czyli wspólnego regulaminu federalnych ministerstw, który pozwala poprawiać w Dzienniku Ustaw błędy drukarskie i inne oczywiste niedokładności bez ponownego głosowania, za zgodą przewodniczących Bundestagu i Bundesratu. Prof. Alexander Thiele z berlińskiej BSP Business & Law School uważa, że nowelizacja nie jest potrzebna, bo w druku parlamentarnym od początku widać było zamiar ustawodawcy. Za dopuszczalnością takiego sprostowania przemawia też wyrok Federalnego Trybunału Konstytucyjnego z 17 lipca 2002 r. (sygn. 1 BvF 2/01), który przywołuje LTO. Inaczej widzi to BVTE, federalny związek branży tytoniowej i nowych wyrobów nikotynowych. Jego szef Jan Mücke mówi o wielotygodniowej szarej strefie i ocenia, że potrzebna jest zmiana ustawy, która przez Bundesrat przejdzie najwcześniej w ciągu miesiąca. Ministerstwo nie podało daty publikacji sprostowania.
Znaki akcyzy jako wąskie gardło dla producentów i importerów
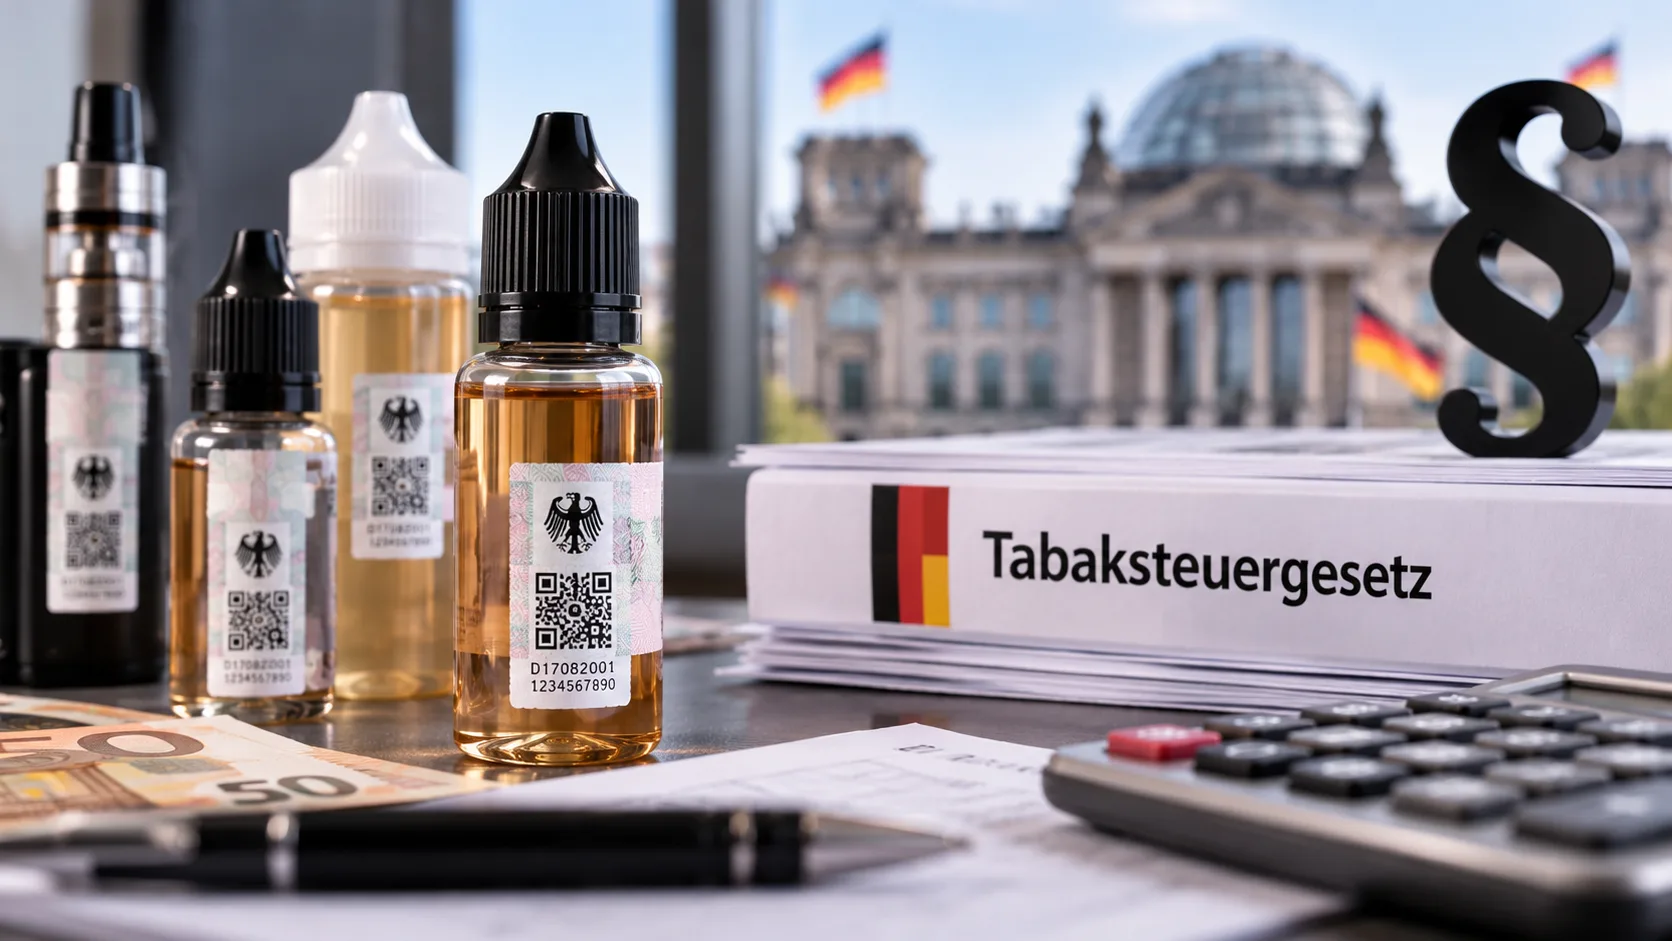
W Niemczech podatek tytoniowy płaci się, nabywając i naklejając znaki akcyzy (Steuerzeichen) z federalnym orłem, na których widnieje cena i ilość wyrobu. Zgodnie z § 17 ustawy o podatku tytoniowym znak trafia na opakowanie, zanim towar opuści skład podatkowy producenta lub importera. Znaki dla nowych stawek jeszcze nie istnieją, więc nawet gdyby przyjąć najostrzejsze odczytanie ustawy, wytwórcy nie mieliby jak zapłacić wyższego podatku. Związek przemysłu tytoniu do palenia VdR ostrzegał, że w takiej sytuacji produkcję trzeba by wstrzymać.
Ministerstwo uspokaja, że fabryki mogą dalej dostarczać towar, a produkty z naklejonymi już znakami wolno normalnie sprzedawać. Do czasu sprostowania znaki wydawane są według dotychczasowej stawki 0,32 euro za mililitr. Ten mechanizm ma też drugą stronę: przed podwyżką z 1 stycznia 2025 r. producenci zamawiali znaki z wyprzedzeniem, a sprzedaż opodatkowanych wyrobów wzrosła w 2024 r. o 3,5 proc. Jeśli sytuacja prawna zostanie szybko wyjaśniona, a urzędy do końca roku będą wydawać znaki po starej stawce, podobny mechanizm może zadziałać przed styczniem 2027 r.
Co zmienia się dla sprzedawców liquidów zamawiających towar w Polsce
Sklep internetowy, który kupuje liquidy u niemieckiego hurtownika lub producenta, dostaje towar już opodatkowany i oklejony znakami, więc spór o datę wejścia w życie dotyka go tylko pośrednio, przez ceny dostawcy. Inaczej jest, gdy niemiecki sprzedawca zamawia towar bezpośrednio w Polsce, Czechach czy Holandii. Wtedy to on staje się podatnikiem, sam rozlicza niemiecki podatek i zamawia znaki akcyzy. Takie przemieszczenie towaru do celów handlowych z innego państwa UE, zgodnie z § 23 ustawy o podatku tytoniowym, może odbywać się wyłącznie między certyfikowanym wysyłającym a certyfikowanym odbiorcą, czyli firmami zarejestrowanymi do takiego obrotu wyrobami akcyzowymi.
Weźmy niemiecki sklep internetowy, który przed świętami zamawia u polskiego producenta 5 tys. buteleczek liquidu po 10 ml. Przy stawce 0,32 euro niemiecki podatek od tej partii wynosi 16 tys. euro. Gdyby celnicy zastosowali stawkę z 2030 r., kwota wzrosłaby do 22 tys. euro, czyli o 6 tys. euro, a więc o 1,20 euro na każdej butelce sprzedawanej w detalu za około 12 euro. Komunikat Generalnej Dyrekcji Ceł zamyka tę ścieżkę na 2026 r., a sklep zamawia i rozlicza znaki według stawki 0,32 euro wskazanej przez urząd, a nie według nagłówków w mediach.
Drugi scenariusz dotyczy polskiego producenta, który zaopatruje kilku niemieckich odbiorców. W rozmowach o cennikach na 2027 r. obie strony muszą uwzględnić, że od stycznia podatek od każdej buteleczki 10 ml wzrośnie o 60 centów. Producent, który w ofercie nie rozdziela ceny netto towaru od niemieckiego podatku, może przy kolejnych podwyżkach ponosić część ich kosztu sam albo renegocjować umowy co roku aż do 2030 r.
Koszty, ceny i marża do 2030 r.
Na butelce 10 ml niemiecki podatek wynosi dziś 3,20 euro. W 2027 r. będzie to 3,80 euro, w 2028 r. 4,00 euro, w 2029 r. 4,20 euro, a w 2030 r. 4,40 euro. Dustin Dahlmann z Bündnis für Tabakfreien Genuss, stowarzyszenia branży e-papierosów, szacuje, że liquid kosztujący dziś około 12 euro w 2030 r. będzie kosztował blisko 15 euro. Przy takiej dynamice rośnie znaczenie zapasów zakupionych przed 1 stycznia 2027 r., ale także koszt ich finansowania, bo podatek płaci się z góry, w chwili zakupu znaków. Im droższy legalny towar, tym większa przewaga cenowa ofert bez niemieckich znaków akcyzy, z którymi legalni sprzedawcy konkurują w sklepach internetowych i na platformach sprzedażowych.
Co powinien zrobić sprzedawca z Polski do końca roku
Sama publikacja ustawy nie jest powodem do zmiany cen ani do wstrzymywania dostaw. Do 31 grudnia 2026 r. podatek od liquidów rozlicza się i zamawia znaki akcyzy według stawki 0,32 euro za mililitr, a towar z naklejonymi znakami można sprzedawać bez ograniczeń. Firmy, które same są podatnikami w Niemczech, powinny regularnie sprawdzać komunikaty Generalnej Dyrekcji Ceł i Dziennik Ustaw RFN, w którym ma ukazać się sprostowanie, a każde rozliczenie z tego okresu dokumentować z datą zakupu znaków.
Równolegle warto przygotować cennik i umowy z odbiorcami na stawkę 0,38 euro od 1 stycznia 2027 r., najlepiej z klauzulą, która automatycznie przenosi kolejne coroczne podwyżki na cenę. Polski producent sprzedający do Niemiec powinien też sprawdzić, czy jego niemieccy klienci mają status certyfikowanego odbiorcy i zamówili znaki z odpowiednim wyprzedzeniem, bo przed poprzednią podwyżką producenci zamawiali znaki z dużym wyprzedzeniem. Redakcja zaktualizuje tekst po publikacji sprostowania w Dzienniku Ustaw RFN.