DMEXCO 2026 w Kolonii: po zachwytach nad AI przyszło pytanie o marżę
- Czym jest DMEXCO i czy wciąż warto tam jechać
- Skalowanie zamiast eksperymentów
- Handel agentowy zaczyna się od danych
- Retail media dojrzewa, a wraz z dojrzałością przychodzi rachunek
- Reklama rośnie, porównywalność danych nie
- Shein jako lustro branży
- AI w firmie: szybko naśladować zamiast bez końca eksperymentować
- Co powinien zrobić sprzedawca z Polski
25 września 2026 r.
DMEXCO 2026 w Kolonii (23 i 24 września) pokazało branżę cyfrową, która przestaje pytać, co potrafi sztuczna inteligencja, a zaczyna liczyć, ile na niej zarabia. AI nadal dominowała na scenach i stoiskach, ale coraz częściej rozmawiano o jakości danych, rentowności reklamy, relacjach z wielkimi platformami i o tym, czy w e-commerce da się jeszcze rosnąć bez oddawania całej marży pośrednikom.
Czym jest DMEXCO i czy wciąż warto tam jechać
Wielu polskim sprzedawcom internetowym DMEXCO kojarzy się głównie z postami na LinkedInie, chociażby ze względów geograficznych: bardziej popularne są wydarzenia w Berlinie. To targi i kongres gospodarki cyfrowej, organizowane w Kolonii od 2009 roku. Nazwa jest skrótem od Digital Marketing Exposition & Conference. Właścicielem marki jest niemiecki związek gospodarki cyfrowej BVDW, który odpowiada za program merytoryczny, a stroną komercyjną zajmuje się Koelnmesse. Wydarzenie od lat przyciąga około 40 tys. odwiedzających i kilkuset wystawców. O jego randze decyduje jednak nie skala, lecz lista gości. W jednym miejscu spotykają się działy reklamowe Google, Meta, Amazona i Microsoftu, największe agencje i domy mediowe oraz reklamodawcy. W tym roku na scenie pojawił się także szef rozwiązań reklamowych OpenAI. To tutaj co roku swoje premiery mają branżowe badania, do których przez kolejne miesiące wraca się w rozmowach o budżetach.
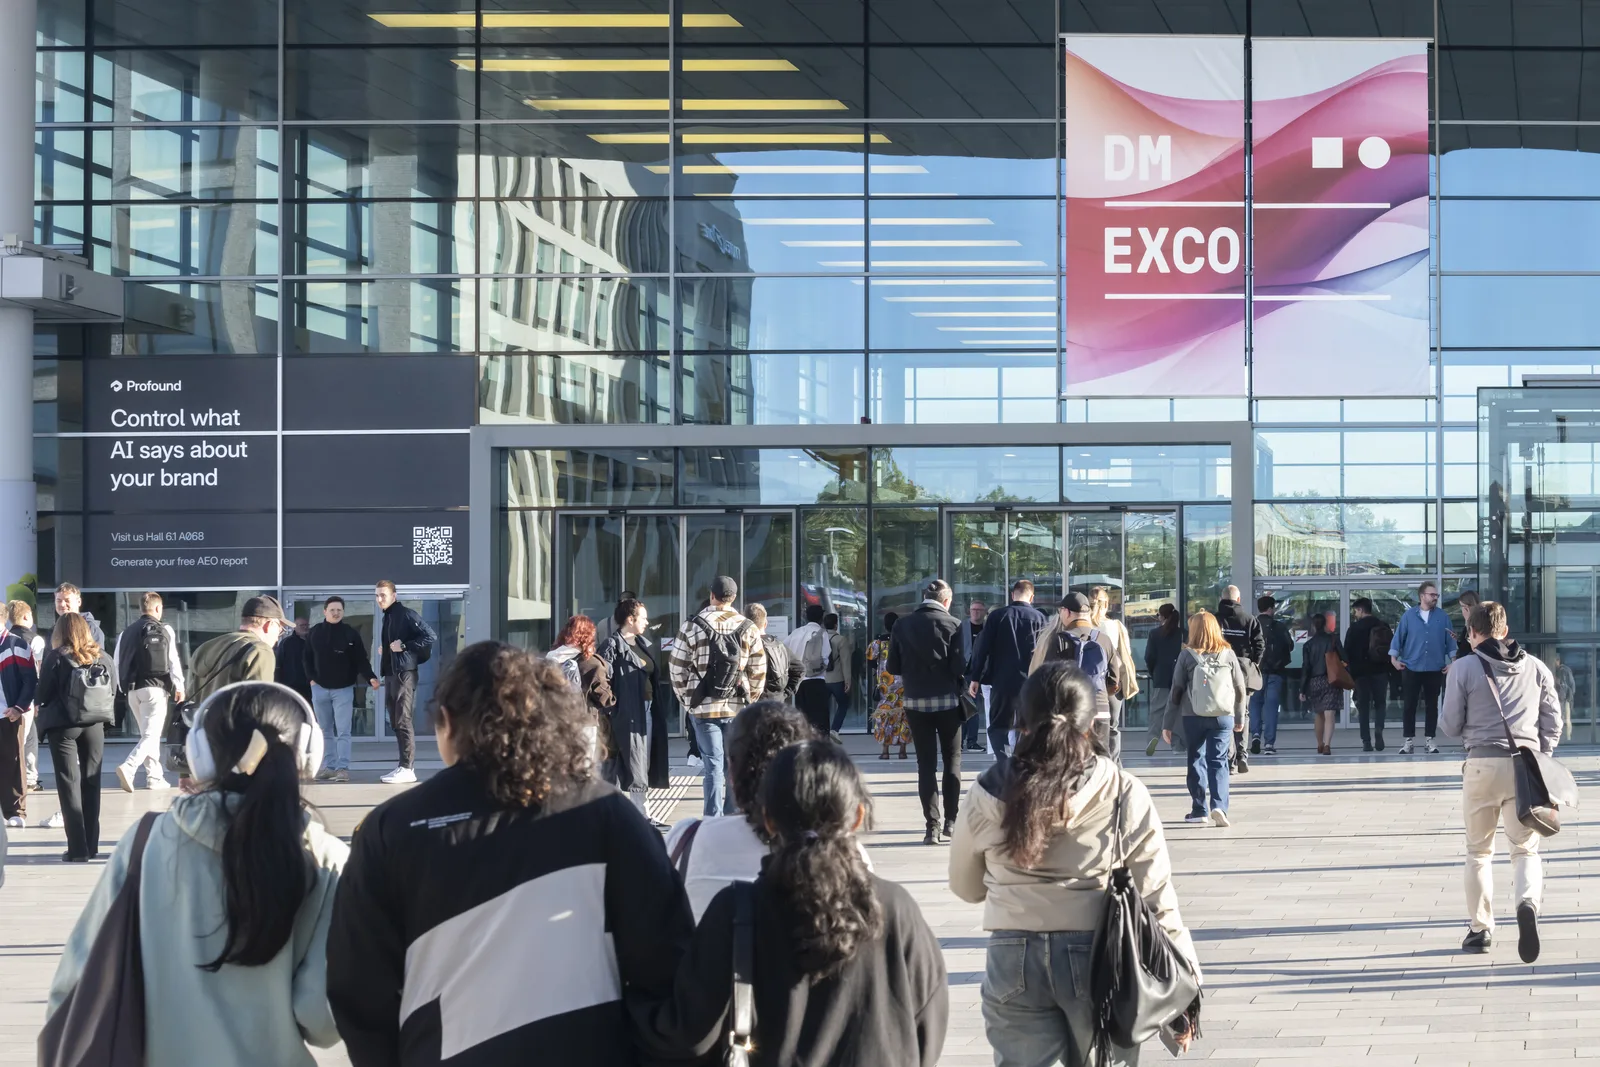
DMEXCO ma inny ciężar gatunkowy niż berlińska K5, konferencja skupiona na sklepach internetowych, markach sprzedających bezpośrednio klientom i marketplace’ach. Kolonia pozostaje przede wszystkim miejscem spotkania rynku reklamy, technologii marketingowych i największych platform. Handel przez lata był tu gościem, ale w 2026 roku zajmował znacznie więcej przestrzeni — w programie, na stoiskach i w rozmowach. Sprzedawca z Polski nie przyjeżdża tu po gotową receptę na prowadzenie sklepu. Zyskuje za to lepszy obraz tego, dokąd płyną budżety reklamowe i na jakich warunkach platformy będą chciały je pobierać.
Skalowanie zamiast eksperymentów
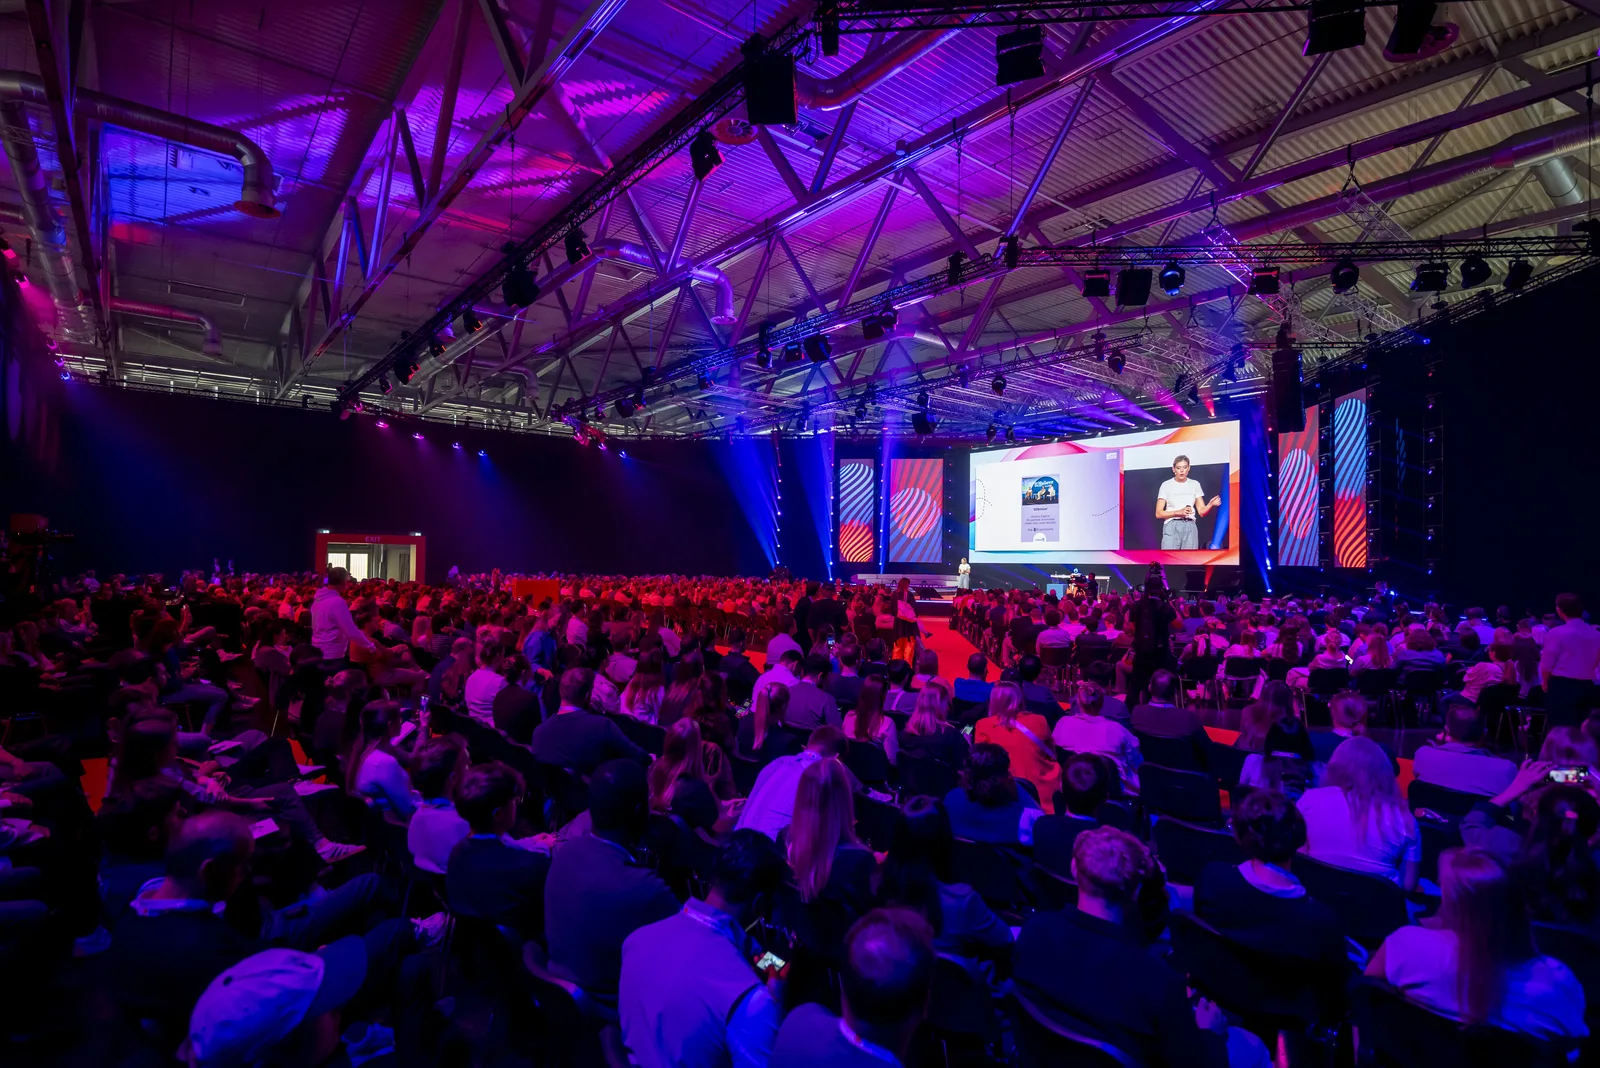
Hasło tegorocznej edycji, „Scaling Intelligence”, dobrze oddało zmianę nastrojów. Ponad 40 tys. uczestników, więcej niż 700 partnerów, około tysiąca prelegentów i ponad 230 godzin programu na 17 scenach dały wydarzeniu skalę, której nie da się sprowadzić do kilku prezentacji. Na dziesięć procent większej niż rok wcześniej powierzchni mocno wybrzmiała część Commerce. Jej liczba partnerów wzrosła o około 30 proc. i objęła cały łańcuch handlu cyfrowego — od marketplace’ów oraz platform sklepowych, przez płatności, po logistykę i fulfillment, czyli zewnętrzną obsługę magazynowania, pakowania oraz wysyłki zamówień. Handel internetowy coraz mniej przypomina relację sklepu z klientem. O wyniku częściej decyduje dziś jakość współpracy systemów, danych i partnerów.
Handel agentowy zaczyna się od danych
Najczęściej powtarzanym pojęciem był handel agentowy (agentic commerce), czyli systemy AI, które nie tylko pomagają znaleźć produkt, ale też porównują oferty i warunki dostawy, a w końcu przygotowują decyzję zakupową. Dla sprzedawcy oznacza to nowe zasady widoczności. Oferta musi być zrozumiała dla algorytmu porównującego dziesiątki parametrów, a nie tylko atrakcyjna dla człowieka. Produkt bez poprawnie opisanych wariantów, wymiarów, materiałów, dostępności i terminu dostawy przegra, nawet jeśli ma świetne zdjęcia.
Klasyczna wyszukiwarka nie znika. Generatywna AI pojawia się już w ponad 11 proc. ścieżek zakupowych, ale niemal dziewięć na dziesięć z nich nadal prowadzi także przez tradycyjną wyszukiwarkę. Zmienia się jej rola: zamiast listy linków klient coraz częściej dostaje gotową odpowiedź, a wysoka pozycja w wynikach nie gwarantuje obecności marki w tej odpowiedzi. Aż 83 proc. agencji uznaje wyszukiwanie i pozycjonowanie w czasach agentów AI za istotny temat dla dalszego rozwoju rynku reklamy. W Trendmonitorze der Mediaagenturen 2026 klasyczną reklamę w wyszukiwarce za istotną uznaje dziś 77 proc. badanych, a za pięć lat już 39 proc. Reklama w asystentach AI ma poruszać się w przeciwnym kierunku: odpowiednio z 58 do 94 proc. Pierwsze modele już działają: OpenAI uruchomiło reklamy w ChatGPT, a Amazon szykuje płatne reklamy w asystencie Rufus. Klienci pozostają ostrożni: AI uczestniczyła w 44 proc. deklarowanych zakupów elektroniki w Niemczech, ale tylko 5 proc. badanych pozwoliłoby agentowi samodzielnie sfinalizować transakcję. Obecność w wynikach wyszukiwania nadal wymaga SEO, czyli optymalizacji treści pod wyszukiwarki. Równolegle rośnie znaczenie tego, co o marce i ofercie potrafi odczytać sztuczna inteligencja. Katalog produktowy ma dziś dwóch odbiorców: klientów i ich agentów AI.
Retail media dojrzewa, a wraz z dojrzałością przychodzi rachunek
Retail media, czyli reklama sprzedawana w ekosystemach detalistów i marketplace’ów, pozostaje jednym z najszybciej rosnących segmentów rynku. Według Trendmonitora Retail Media 2026 agencje spodziewają się wzrostu o 12 proc. w tym roku i o 15 proc. w przyszłym. Największe przyrosty mają przynieść formaty poza witrynami detalistów oraz reklama w sklepach stacjonarnych, w obu przypadkach napędzane przez wideo. Ten sam raport odsłania jednak koszt dojrzałości rynku: 77 proc. agencji uważa retail media za wciąż zbyt drogie, a 82 proc. widzi braki w pomiarze inkrementalności, czyli dodatkowej sprzedaży wygenerowanej przez reklamę.
Tę zmianę akcentów było słychać w całej debacie. Pytanie nie dotyczy już samej obecności w retail media, lecz tego, czy reklama przyniosła sprzedaż, której bez niej by nie było. Platforma może zgodnie z własnymi zasadami przypisać kampanii zamówienie klienta, który i tak szukał konkretnej marki. Sprzedawca widzi wtedy rosnące wydatki i dobre wskaźniki w panelu, ale nie wie, czy kupuje nowy popyt, czy płaci za zamówienia zdobyte bez reklamy. ACOS, czyli udział wydatków reklamowych w przychodzie przypisanym kampanii, nie odpowie na to pytanie.
W tle wracało pytanie bardziej zasadnicze: kto naprawdę zarabia w ekosystemach Amazona, Google i Meta. Coraz więcej praktyków przyznaje, że zapowiadane pokolenie marek wyrosłych na Amazonie nie powstało. Marketplace’y przejmują coraz większą część handlu internetowego, a sprzedawcy konkurują między sobą, oddając marżę na reklamę. Nawet marki, którym dobrze idzie w nowych kanałach, takich jak TikTok Shop, często więcej i z lepszą rentownością sprzedają w tradycyjnej dystrybucji stacjonarnej. Nic dziwnego, że fundusze venture capital od lat ostrożnie podchodzą zarówno do sklepów internetowych, jak i do obsługujących je dostawców technologii reklamowych.
Reklama rośnie, porównywalność danych nie
Popyt na reklamę cyfrową jest najsilniejszy od lat. Według Trendmonitora der Mediaagenturen 2026 97 proc. agencji mediowych ocenia go jako silny lub raczej silny, wobec 89 proc. rok wcześniej. Sam odsetek odpowiedzi „silny” wzrósł z 40 do 70 proc. Skala tego rynku sprzyja dalszej koncentracji: Google, Meta i Amazon odpowiadają już za około 52 proc. wszystkich wydatków medialnych w Niemczech, a 69 proc. agencji zakłada, że udział tej trójki będzie nadal rósł. Zarazem 69 proc. badanych wskazuje spójne zarządzanie danymi i mierzenie efektów w różnych kanałach jako jedno z największych wyzwań. Badani przewidują, że reklama oparta na AI oraz GEO — optymalizacja treści pod odpowiedzi generowane przez wyszukiwarki i asystentów AI — wyprzedzą wideo jako najważniejsze formaty.
Automatyzacja obejmuje już także sam zakup reklamy. Według Trendmonitora der Mediaagenturen 2026 64 proc. wydatków na reklamę display i wideo w Niemczech jest kupowanych programatycznie, czyli przez automatyczne systemy aukcyjne. W 2025 roku było to 58 proc., a na 2029 rok agencje prognozują 76 proc. Im więcej decyzji zakupowych podejmują algorytmy platform, tym większe znaczenie ma niezależna kontrola kosztu reklamy, cen i marży.
Dla sprzedawcy obecnego w kilku kanałach największym zagrożeniem jest nadmiar raportów, a nie ich brak. Meta, Google, Amazon i własny sklep potrafią przypisać sobie tę samą transakcję. Bez wspólnego modelu analitycznego firma podejmuje decyzje na podstawie czterech wersji tej samej historii.
Shein jako lustro branży
Tłem tegorocznych targów był debiut giełdowy Shein, do którego wracano w wielu rozmowach. Spółka zadebiutowała w Hongkongu 1 września z wyceną około 26,5 mld dolarów, mniej więcej o 70 proc. niższą niż w rundzie finansowania z 2022 roku. Po początkowych wahaniach kurs pozostał w bezpośrednim sąsiedztwie ceny emisyjnej. Według danych z prospektu emisyjnego, na które powołuje się Reuters, w pierwszym kwartale 2026 roku przychody wzrosły zaledwie o 1,1 proc., a spółka odnotowała stratę. Od 1 lipca Unia Europejska zastąpiła zwolnienie z cła dla przesyłek do 150 euro tymczasową opłatą 3 euro za pozycję towarową. Stany Zjednoczone zlikwidowały podobne zwolnienie wcześniej.
Ta historia ma znaczenie wykraczające poza ultraszybką modę. Skoro zaawansowany technologicznie lider, który dodatkowo korzystał z luk w przepisach, ma kłopot z pogodzeniem wzrostu i rentowności, pytanie o ekonomię e-commerce dotyczy całej branży. W rozmowach wracała też teza, że w modzie sprzedaż wielokanałowa często nie przyciągnęła nowych klientów. Przesunęła jedynie dotychczasowych z rentownych sklepów stacjonarnych do kanału obciążonego kosztami marketingu, logistyki i zwrotów. Wyjątkiem są marki o silnej pozycji offline: klienci, którzy znają ich rozmiarówkę i jakość, zwracają znacznie mniej, co bezpośrednio przekłada się na marżę. Jednocześnie udział e-commerce w handlu detalicznym rośnie wolniej, niż zakładano przed pandemią, przez co wiele firm internetowych traci premię za wzrost w oczach inwestorów.
Skoro przewaga technologiczna i skala nie gwarantują zysków, w dyskusjach powracały dwie przeciwstawne recepty. Pierwsza to doskonałość operacyjna: być najlepszym w swoim segmencie w zaopatrzeniu, marketingu i technologii, zamiast szukać spektakularnego wyróżnika. Druga to świadomy wybór niszy, czyli wąski, starannie dobrany asortyment z wyraźną obietnicą jakości, który broni się bez wyścigu technologicznego i bez wielkich budżetów reklamowych. Pierwsza droga jest dla nielicznych, bo w każdym segmencie jest miejsce tylko dla jednego lidera. Druga pozostaje otwarta dla znacznie większej liczby firm.
AI w firmie: szybko naśladować zamiast bez końca eksperymentować
Najbardziej praktyczny wniosek dotyczący AI był zaskakująco mało efektowny. Najgorszą strategią jest bezczynność, ale niewiele lepsze okazuje się uruchamianie dziesiątek własnych pilotaży bez planu. Coraz więcej firm tonie w projektach AI, a według BCG i The Consumer Goods Forum większość firm handlowych nadal nie potrafi przenieść wdrożeń z fazy testów na całą organizację. Najlepiej radzą sobie firmy, które wychwytują zastosowania sprawdzone już w wielu organizacjach, takie jak programowanie, obsługa klienta, automatyzacja marketingu czy zarządzanie cyklem życia klienta, i szybko je wdrażają. To strategia szybkiego naśladowcy (fast follower), która wymaga obecności na rynku i rozmów z partnerami, a nie największego budżetu.
Wyraźnie studzono też zapał do zastępowania gotowego oprogramowania i SaaS rozwiązaniami pisanymi samodzielnie przy pomocy AI. To, że „własny” system da się dziś zbudować szybciej, nie znaczy, że wyjdzie taniej. Utrzymanie, bezpieczeństwo i rozwój wciąż kosztują więcej niż licencja. Obawy przed masową wymianą oprogramowania biznesowego okazały się przesadzone (póki co), a dostawcy infrastruktury danych i zabezpieczeń zyskują na popularności AI. Tam jednak, gdzie AI zastępuje powtarzalną pracę, zmiany następują szybko. Przykładem jest produkcja zdjęć do katalogów e-commerce, gdzie zapotrzebowanie na tradycyjne sesje wyraźnie spadło.
Równie trzeźwo oceniano granice automatyzacji. Łańcuch jest tak mocny, jak jego najsłabsze ogniwo, a tym ogniwem często pozostaje człowiek: klient, który chce porozmawiać z żywą osobą, handlowiec, który musi pojechać na spotkanie, albo proces, którego nikt wcześniej nie uporządkował. Automatyzacja chaosu tylko go powiększa.
Co powinien zrobić sprzedawca z Polski
Sprzedawca powinien zacząć od danych produktowych. Wszystkie kanały sprzedaży potrzebują tych samych identyfikatorów, wariantów, parametrów, stanów magazynowych i informacji o dostawie. Tłumaczenia oraz lokalne argumenty sprzedażowe mogą się różnić, dane techniczne nie.
Raporty reklamowe trzeba oddzielić od oceny biznesu. Koszt pozyskania klienta należy zestawić z pełną marżą po uwzględnieniu rabatów, zwrotów, magazynowania i dostawy, a skuteczność retail media sprawdzać na grupach kontrolnych, nie wyłącznie w panelu platformy.
Logistyka i zwroty są źródłem przewagi konkurencyjnej. Klient kupujący na niemieckim marketplace porównuje ofertę wysyłaną z Polski z ofertami lokalnych sprzedawców: czas dostawy, łatwość zwrotu i obsługę w swoim języku. W kategoriach z dużą liczbą zwrotów właśnie tu rozstrzyga się rentowność.
AI warto wdrażać tam, gdzie inni już udowodnili jej wartość, zamiast budować od zera kolejne eksperymenty.
DMEXCO 2026 pokazało, że e-commerce wchodzi w okres większej odpowiedzialności. Technologia może skrócić drogę od danych do decyzji, ale nie zastąpi panowania nad katalogiem, reklamą, logistyką i wynikiem finansowym. Wygrają firmy, które wykorzystają ją do uporządkowania sprzedaży, a nie do maskowania jej słabych punktów.
Zdjęcia: DMEXCO