Fałszywe maile „z BZSt” zalewają niemieckich podatników. Jak polski sprzedawca odróżni oszustwo od prawdziwego wezwania
- Ponad 570 zgłoszeń w Nadrenii Północnej-Westfalii. Co ustaliła policja kryminalna
- Jak wygląda fałszywe pismo „z BZSt”
- Który niemiecki urząd naprawdę pisze do polskiego sprzedawcy
- Dwa scenariusze: sklep z magazynem w Niemczech i sprzedawca na Amazon
- Lista kontrolna przed zapłatą niemieckiej należności podatkowej
26 października 2026
Mail z logo niemieckiej administracji skarbowej, urzędowy język, załącznik PDF z numerem sprawy i termin zapłaty liczony w dniach. Tak wygląda wiadomość, którą od początku 2025 r. dostają przedsiębiorcy i osoby prywatne w Niemczech. Krajowy urząd policji kryminalnej Nadrenii Północnej-Westfalii (LKA NRW) ostrzegł 23 października przed fałszywymi pismami wysyłanymi w imieniu Federalnego Centralnego Urzędu Podatkowego. Dla polskiego sprzedawcy, który rozlicza niemiecki VAT, a z niemieckim urzędem rozmawia głównie przez biuro rachunkowe, taka wiadomość jest wyjątkowo trudna do odróżnienia od prawdziwej.
Ponad 570 zgłoszeń w Nadrenii Północnej-Westfalii. Co ustaliła policja kryminalna
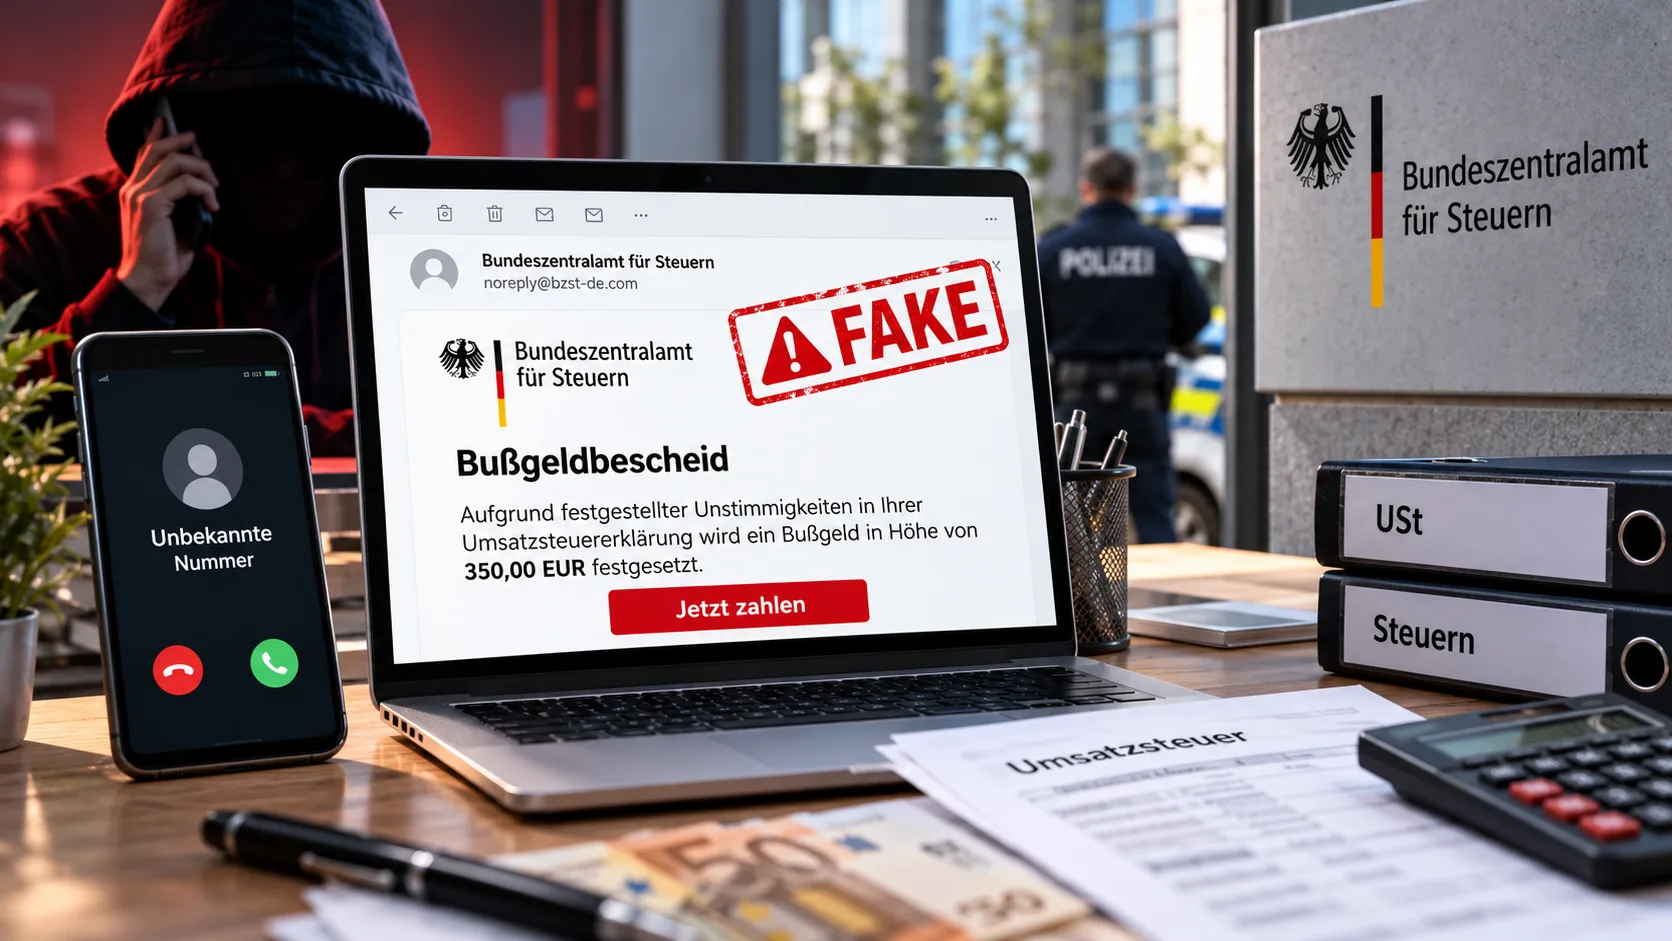
LKA NRW przeanalizował zgłoszenia z okresu od początku 2025 r. do końca września 2026 r. i doliczył się ponad 570 dokonanych lub usiłowanych oszustw prowadzonych według tego samego schematu. Sygnały napływały z niemal wszystkich powiatowych komend policji w landzie, więc kampania obejmuje cały region, a nie pojedyncze miasta. Policja opisuje kilka wariantów. W pierwszym odbiorca dostaje rzekome przypomnienie o zapłacie kary porządkowej za nieujawnienie obrotów za rok obrotowy 2023 albo dopłatę za spóźnioną deklarację podatkową. Żądane kwoty mieszczą się zwykle w przedziale kilkuset euro, czyli na poziomie, przy którym zapracowany przedsiębiorca częściej zapłaci, niż zacznie sprawdzać sprawę.
Od końca sierpnia 2026 r. oszuści dokładają presji i informują, że wobec odbiorcy wydano już postanowienie o zajęciu. Drugi wariant służy wyłudzeniu danych: mail prosi o podanie numeru identyfikacji podatkowej lub potwierdzenie danych rachunku bankowego, rzekomo w związku ze zwrotem podatku albo kontrolą rachunku i aktywów kryptowalutowych. Trzeci dotyczy fikcyjnej wygranej na loterii w wysokości 765 tys. euro, od której trzeba jakoby pilnie zapłacić zaległy podatek. Tu żądania sięgają już kilku tysięcy euro.
Jak wygląda fałszywe pismo „z BZSt”
Federalny Centralny Urząd Podatkowy, w skrócie BZSt (Bundeszentralamt für Steuern), to urząd podległy niemieckiemu ministrowi finansów. Nadaje między innymi niemieckie numery identyfikacji VAT dla celów transakcji wewnątrzunijnych i obsługuje zwroty VAT dla firm z innych krajów. Polska firma, która rejestruje się w Niemczech do VAT, ma więc z tą nazwą do czynienia i widziała ją w dokumentach rejestracyjnych. Oszuści wykorzystują to skojarzenie: nazwa jest znana, brzmi poważnie, a większość przedsiębiorców nie wie dokładnie, którymi sprawami BZSt się zajmuje.
Tematy wiadomości, załącznik PDF i zagraniczny rachunek
Policja podaje przykładowe tematy maili: „Zahlungserinnerung im Ordnungsgeldverfahren wegen unterlassener Offenlegung von Umsatzzahlen für das Geschäftsjahr 2023”, czyli przypomnienie o zapłacie w postępowaniu w sprawie kary porządkowej za nieujawnienie obrotów, oraz „Verspätungszuschlag für eine fehlende Steuererklärung”, czyli dopłata za brakującą deklarację podatkową. Treść właściwego „wezwania” trafia zwykle do załącznika PDF. Taki plik może prowadzić do fałszywych stron płatności lub formularzy wyłudzających dane, dlatego policja odradza jego otwieranie. Adres nadawcy bywa łudząco podobny do urzędowego i może nawet kończyć się domeną bzst.bund.de, więc sam adres nie przesądza o autentyczności wiadomości.
Analiza jednego z fałszywych pism, opublikowana w kwietniu 2025 r., pokazuje typowe błędy. Mail przyszedł z domeny bzst-zahlungsfrist.com, nagłówek dotyczył spóźnionej deklaracji za 2024 r., a treść roku 2023. W dokumencie pojawiły się trzy różne daty, do dopłaty doliczono VAT, a rachunek do wpłaty miał hiszpański numer IBAN, czyli międzynarodowy numer rachunku bankowego, którego pierwsze litery wskazują kraj banku. Pismo nie zawierało nazwiska urzędnika i wprost wykluczało kontakt telefoniczny.
Kara za brak publikacji danych to sygnał ostrzegawczy
Najpopularniejszy temat fałszywek nie pasuje do żadnej prawdziwej procedury BZSt. Postępowanie w sprawie kary porządkowej za niepublikowanie sprawozdań finansowych prowadzi Federalny Urząd Sprawiedliwości (Bundesamt für Justiz), a § 335 niemieckiego kodeksu handlowego HGB przewiduje karę od 2500 do 25 000 euro. „Wezwanie od BZSt” na kilkaset euro w takiej sprawie powinno więc od razu wzbudzić podejrzenia: urząd się nie zgadza, a kwota jest niższa od ustawowego minimum. Podobnie jest z dopłatą za spóźnioną deklarację VAT, którą ustala urząd skarbowy prowadzący rozliczenia firmy, a nie BZSt.
Który niemiecki urząd naprawdę pisze do polskiego sprzedawcy
Za VAT polskich przedsiębiorców w Niemczech odpowiadają cztery urzędy skarbowe (Finanzamt), a podział wynika z rozporządzenia o właściwości urzędów w sprawach VAT. Firmy, których nazwa lub nazwisko właściciela zaczyna się na litery od A do G, rozlicza Finanzamt Hameln-Holzminden, od H do Ł Finanzamt Oranienburg, od M do R Finanzamt Cottbus, a od S do Ż Finanzamt Nördlingen. Niezależnie od pierwszej litery Cottbus obsługuje też firmy objęte wskazanymi w przepisie procedurami szczególnymi rozliczania VAT. Sprzedawca, który wie, który urząd prowadzi jego sprawy, łatwiej rozpozna pismo wysłane z miejsca, z którym nigdy nie miał kontaktu.
Prawdziwa administracja komunikuje się też w przewidywalny sposób. Według BZSt wezwania do zapłaty co do zasady przychodzą pocztą, wpłaty trafiają wyłącznie na krajowy rachunek Bundeskasse, czyli federalnej kasy obsługującej płatności na rzecz urzędów federalnych, a pismo zawiera imię, nazwisko, telefon i adres e-mail osoby prowadzącej sprawę. Urząd wymienia też sygnały ostrzegawcze: prośbę o kliknięcie w link w celu zapłaty lub wypełnienia formularza, zagraniczny rachunek, błędy ortograficzne i źle użyte pojęcia fachowe oraz brak danych osoby do kontaktu.
Dwa scenariusze: sklep z magazynem w Niemczech i sprzedawca na Amazon
Pierwszy scenariusz dotyczy firmy z Wrocławia, która sprzedaje meble ogrodowe przez własny sklep i przechowuje towar u niemieckiego operatora logistycznego, więc jest zarejestrowana do VAT w Niemczech. W poniedziałek rano księgowa dostaje po niemiecku „przypomnienie o zapłacie” na 480 euro z informacją o wydanym już postanowieniu o zajęciu. Kwota jest niewielka w porównaniu z miesięcznymi obrotami, a groźba zajęcia rachunku w szczycie sezonu brzmi poważnie. Jeśli przelew wyjdzie na hiszpański rachunek, pieniądze najpewniej przepadną, a firma ujawni oszustom, że reaguje na takie wiadomości, co zwykle oznacza kolejne próby.
Drugi scenariusz dotyczy sprzedawcy na Amazon, który korzysta z paneuropejskiego programu logistycznego, w którym Amazon rozmieszcza zapasy w magazynach w kilku krajach Unii. Taki sprzedawca ma zwykle kilka rejestracji VAT i przyzwyczaił się do maili od zagranicznych urzędów i doradców. Gdy dostaje prośbę o „potwierdzenie” numeru identyfikacji podatkowej i numeru IBAN w związku ze zwrotem podatku, chętniej ją wypełnia. Dane rachunku, na który Amazon przelewa wypłaty, w rękach oszustów mogą posłużyć do kolejnych, lepiej dopasowanych ataków na firmę, jej bank i konta sprzedażowe na marketplace.
Lista kontrolna przed zapłatą niemieckiej należności podatkowej
Każdą niemiecką należność podatkową, która przychodzi mailem, warto potraktować jak niezweryfikowaną fakturę od nowego dostawcy. Przed przelewem trzeba sprawdzić sprawę u doradcy podatkowego lub w biurze rachunkowym prowadzącym niemieckie rozliczenia albo w portalu ELSTER, czyli elektronicznym systemie niemieckiej administracji skarbowej, jeśli firma ma tam konto. Kontakt z urzędem należy nawiązywać wyłącznie przez dane z jego oficjalnej strony, a nie przez numer telefonu czy link podany w wiadomości. Nie należy otwierać załączników PDF ani podawać numerów podatkowych, danych rachunku i informacji o kryptowalutach w odpowiedzi na niezamówioną korespondencję.
W firmach, które regularnie płacą w Niemczech, dobrze działa zasada dwóch osób: przelew na nowy rachunek zagraniczny zatwierdza ktoś inny niż osoba, która otrzymała wezwanie, a rachunek spoza Niemiec przy rzekomej należności wobec niemieckiego urzędu automatycznie wstrzymuje płatność. Podejrzaną wiadomość można zgłosić przez formularz kontaktowy BZSt i na policję. Jeśli pieniądze już zostały wysłane, trzeba natychmiast zadzwonić do banku, ponieważ szybka reakcja daje szansę na zatrzymanie przelewu, zanim środki opuszczą rachunek odbiorcy.